КАСКО относится к добровольному страхованию автомобиля. В отличие от ОСАГО (обязательное страхование гражданской ответственности), оно предназначено прежде всего для защиты самого транспортного средства от определенных рисков. Конкретный перечень событий зависит от условий договора.
От чего может защищать КАСКО
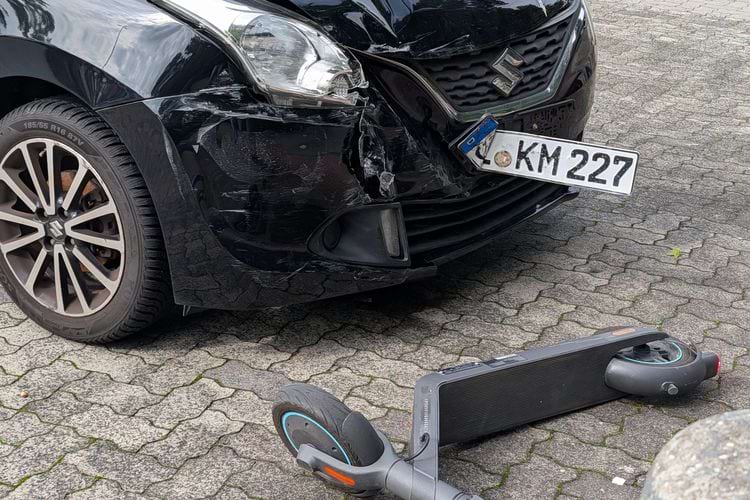
Страховой договор может предусматривать компенсацию ущерба, возникшего в результате различных ситуаций. Среди распространенных рисков встречаются:
-
дорожно-транспортное происшествие;
-
угон или хищение автомобиля;
-
повреждение кузова;
-
падение предметов;
-
последствия стихийных явлений;
-
пожар;
-
действия третьих лиц;
-
повреждение отдельных элементов автомобиля.
Однако наличие риска в рекламном описании еще не означает автоматическую выплату при любом похожем событии. Важны условия конкретного договора, исключения, порядок обращения и документы, необходимые для подтверждения обстоятельств.
Иными словами, страховой полис — не волшебный щит из компьютерной игры. Его возможности определяются тем, что именно в нем написано.
Чем КАСКО отличается от ОСАГО
Главное различие связано с назначением страхования.
ОСАГО связано с ответственностью водителя перед другими участниками дорожного движения. Если по вине автомобилиста причинен вред, страховая выплата в предусмотренных законом случаях направляется потерпевшему.
КАСКО, напротив, связано с защитой застрахованного автомобиля. Поэтому после аварии вопрос может стоять не только о том, кто виноват, но и о том, предусмотрено ли повреждение автомобиля условиями договора.
Можно представить разницу так:
-
ОСАГО — прежде всего ответственность перед другими.
-
КАСКО — защита автомобиля в рамках согласованных рисков.
-
Условия добровольного страхования определяются договором.
-
Порядок выплаты и перечень исключений необходимо изучить заранее.
От чего зависит стоимость полиса
Цена КАСКО не является одинаковой для всех автомобилей. При расчете учитывается совокупность характеристик машины, водителя и выбранных условий страхования.
На стоимость могут влиять:
-
марка и модель автомобиля;
-
год выпуска;
-
рыночная стоимость машины;
-
водительский стаж;
-
возраст и характеристики водителей;
-
регион эксплуатации;
-
условия хранения автомобиля;
-
выбранный перечень рисков;
-
наличие франшизы;
-
способ определения размера возмещения;
-
история предыдущих страховых случаев.
Поэтому две внешне похожие машины могут иметь совершенно разные параметры страхования.
Что такое франшиза
Франшиза — это часть убытка, которую при определенных условиях страхового договора оплачивает сам страхователь. Она может влиять на стоимость полиса и порядок компенсации ущерба.
Например, если договор предусматривает определенную франшизу, небольшие повреждения могут не приводить к выплате в полном объеме. Конкретные суммы и правила зависят от договора.
Перед оформлением стоит выяснить:
-
размер франшизы;
-
в каких случаях она применяется;
-
распространяется ли она на все страховые события;
-
как рассчитывается собственная часть расходов.
Фраза «там вроде все покрывается» юридическим документом, увы, не является.
Что делать после повреждения автомобиля
При наступлении события важно действовать в соответствии с условиями договора. Самостоятельный ремонт до осмотра автомобиля в некоторых случаях способен осложнить последующее урегулирование.
Обычно рекомендуется:
-
обеспечить безопасность на месте происшествия;
-
зафиксировать обстоятельства случившегося;
-
при необходимости обратиться в компетентные органы;
-
уведомить страховую компанию в установленный срок;
-
подготовить требуемые документы;
-
предоставить автомобиль для осмотра, если это предусмотрено процедурой;
-
дождаться решения по заявлению.
Точные сроки и порядок действий следует проверять именно в своем договоре.
Какие документы стоит изучить заранее
Перед заключением договора полезно прочитать не только первую страницу с красивой фотографией автомобиля, но и остальные документы.
Особое внимание стоит уделить:
-
правилам страхования;
-
договору;
-
перечню застрахованных рисков;
-
исключениям;
-
размеру франшизы;
-
условиям выплаты;
-
порядку определения ущерба;
-
требованиям к ремонту;
-
срокам уведомления о страховом событии;
-
основаниям для отказа или ограничения выплаты.
Это занимает некоторое время, зато может избавить от неприятного сюрприза в стиле: «А этот пункт вы читали?».
Как рационально подходить к выбору КАСКО
Поскольку КАСКО является добровольным видом страхования, водителю стоит сначала определить собственные потребности. Для нового автомобиля может быть важна одна комбинация рисков, для подержанной машины — другая.
Полезно заранее ответить на несколько вопросов:
-
Какие повреждения автомобиля для меня наиболее существенны?
-
Нужна ли защита от хищения?
-
Готов ли я самостоятельно оплачивать небольшие повреждения?
-
Подходит ли мне договор с франшизой?
-
Где автомобиль обычно хранится?
-
Кто будет им управлять?
-
Какие ограничения предусмотрены договором?
Такой список помогает рассматривать страхование не как абстрактную услугу, а как набор конкретных условий.
Заключение
КАСКО — это инструмент добровольной защиты автомобиля, условия которого определяются договором и правилами страхования. Он может предусматривать защиту от ДТП, хищения, природных явлений и других рисков, но конкретный объем покрытия необходимо проверять до оформления.
Главное правило автомобилиста здесь удивительно простое: читать условия до того, как понадобится выплата. Проверить стоит не только цену, но и риски, исключения, франшизу, порядок обращения и требования к документам.
Материал носит исключительно информационный характер и предназначен для ознакомления с особенностями услуг, оказываемых третьими лицами. Мы не оказываем финансовые или страховые услуги, не сравниваем конкретных поставщиков и не ставим целью формировать или поддерживать интерес к услугам какого-либо определенного поставщика.